Domain wiederverkäufer.de kaufen?
Wir ziehen mit dem Projekt
wiederverkäufer.de um.
Sind Sie am Kauf der Domain
wiederverkäufer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wiederverkäufer.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Mobiler Erste-Hilfe-Koffer, Bereich Großhandel & LagereiLässt sich ein Bürobetrieb mit einem Großhandels-Unternehmen vergleichen? Unterschiedlicher könnten die Unfallrisiken wohl kaum sein. Beide Betriebe unterliegen jedoch den gleichen Unfallverhütungsvorschriften und DIN-Normen für Betriebsverbandskästen. Grundlage ist jeweils dieser mobiler Erste-Hilfe-Koffer des Typs MT-CD mit Basisinhalt DIN 13 157. Die weiterführenden SPEZIAL-Inhalte ergeben sich aus den unterschiedlichen, berufsrisikobezogenen Anforderungen. Dazu gehören, je nach Unfallgefährdung und Erfordernis, z. B. Augen-Sofortspülung, aluderm®-Verbandstoffe, aluderm®-aluplast-Pflasterwundverbände, Kühlspray, Desinfektion, Replantatbeutel, Spezialverbände, Instrumente usw. Der mobile Erste-Hilfe-Koffer für den Einsatz im Bereich Großhandel und Lager wurde aus robustem ABS-Kunststoff gefertigt und ist mit einer verstellbaren Inneneinteilung sowie transparenten Abdeckplatten ausgestattet. Die Lieferung erfolgt inklusive einer praktischen Wandhalterung. Behälter MT-CD, 400 x 300 x 150 mm, Motiv und Beschriftung im Siebdruck, Erste-Hilfe-Farbpiktogramme236,81 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
GRAMM medical Verbandkoffer Special Großhandel & Lagerei (418.035.00315)Eigenschaften • Verbandkoffer + SPECIAL Großhandel &,; ausgestattet nach DIN 13 157 zzgl. branchentypischer Spezialfüllung, inkl. Halterung \n• Erste-Hilfe-Koffer aus Kunststoff (ABS) \n• schlag- und bruchfest \n• mobil und stationär einsetzbar \n• mit Wandhalterung \n• Inneneinteilung verstellbar \n• Gummidichtung \n• verplombbar \n• Inhalt nach DIN 13 157 \n• SPECIAL Großhandel & Lagerei \n• Farbe: orange \n• Maße: 330 x 420 x 150 mm Anwendung • Großhandelsunternehmen \n• Speditionen \n• Lagerhäusern \n• Transportbetrieben Lieferumfang • 1 Verbandtuch, DIN 13 152-A, 60 x 80 cm * \n• 4 Einmalhandschuhe, Vinyl \n• 2 Dreiecktücher, DIN 13 168, weiß, \n• 3 Verbandpäckchen, DIN 13 151-M * \n• 1 Verbandpäckchen, DIN 13 151-G * \n• 1 Verbandpäckchen, DIN 13 151-K * \n• 2 Fixierbinden, DIN 61 634, 6 cm x 4 m \n• 2 Fixierbinden, DIN 61 634, 8 cm x 4 m \n• 2 Augenkompressen, oval, 50 x 70 mm * \n• 1 Schere, DIN 58 279-B190 kniegebogen \n• 1 Rettungsdecke 210 x 160 cm, gold/silber \n• 1 Heftpflaster, DIN 13 019, 2,5 cm x 5 m \n• 8 Wundschnellverbände, DIN 13 019, 10 cm x 6 cm \n• 5 Vliestücher \n• 6 Kompressen Pack a´2 Stück * \n• 2 Folienbeutel, wiederverschließbar \n• 4 Fingerverbände 12 x 2 cm \n• 4 Fingerkuppenverbände 4 x 7 cm \n• 4 Pflaster-Strips 19 x 72 mm \n• 8 Pflaster-Strips 25 x 72 mm \n• 1 Kälte-Sofortkompresse, selbstaktivierbar \n• 1 Anleitung zur Ersten Hilfe \n• 1 Inhaltsverzeichnis DIN 13 157 \n• Augenspülflasche, Lederfederlinge, Kälte-Sofortkompressen, Pinzette, Netzverbände, Beatmungsmaske, Feuchtes Reinigungstuch, Artenrienabbinder Blasenpflaster,. Weitere Informationen entnehmen Sie bitte dem Leitfaden für Erste Hilfe Ausstattungen (418.035.00315)112,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
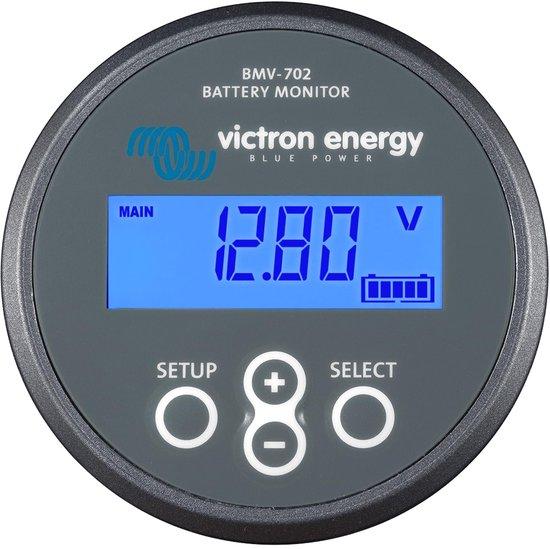
Batteriemonitor (grau), EinzelhandelDer Batteriemonitor (grau) ist ein sehr präziser, intelligenter Batteriemonitor; die Hauptfunktion des Monitors ist es, die verbrauchten Verstärker und Ladestatus einer Batterie zu berechnen Bluetooth Smart - verwenden Sie den Bluetooth Smart Dongle (separat erhältlich) um Ihre Batterien auf Apple oder Android Smartphones, Tablets, Macbooks und anderen Geräten zu überwachen Neben grundlegenden Anzeigeoptionen wie Spannung, Strom und verbrauchte Verstärker, bietet die BMV-700 Serie auch den Ladezustand, verbleibende Zeit und Stromverbrauch in Watt.552,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faller 130489 - H0 Programm - Handel, Gewerbe, Industrie - Handel - Metzgerei/BäckereiDer Bausatz Metzgerei/Bäckerei von FALLER im Maßstab H0 bringt lebendiges Flair in jede Modellbau-Landschaft. Dieses detaillierte Wohn- und Geschäftshaus beherbergt zwei traditionelle Ladengeschäfte und ist für Modellbaufans ab 10 Jahren geeignet. besteht aus 569 Einzelteilen in 13 verschiedenen Farben zwei Ladengeschäfte mit Schaufenstern und Warenauslagen seitlicher Anbau mit Pergola und einem kleinen Imbiss-Bereich umfangreiches Zubehör wie vier Fahrräder und ein Fahrradständer Das Gebäudeensemble vereint eine Metzgerei und eine Bäckerei unter einem Dach, was für eine belebte Szenerie sorgt. Die liebevoll gestalteten Details, wie die Warenauslagen in den Schaufenstern oder der gemütliche Imbiss mit Stehtisch unter der Pergola, laden zum Verweilen ein. Zum Lieferumfang gehören neben den Gebäudeteilen auch Fensterteile, eine Gardinenmaske, Dekorationselemente sowie eine ausführliche Bauanleitung. Für den Zusammenbau wird zusätzlich Plastikkleber benötigt.37,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Mobiler Erste-Hilfe-Koffer, Bereich Großhandel & LagereiLässt sich ein Bürobetrieb mit einem Großhandels-Unternehmen vergleichen? Unterschiedlicher könnten die Unfallrisiken wohl kaum sein. Beide Betriebe unterliegen jedoch den gleichen Unfallverhütungsvorschriften und DIN-Normen für Betriebsverbandskästen. Grundlage ist jeweils dieser mobiler Erste-Hilfe-Koffer des Typs MT-CD mit Basisinhalt DIN 13 157. Die weiterführenden SPEZIAL-Inhalte ergeben sich aus den unterschiedlichen, berufsrisikobezogenen Anforderungen. Dazu gehören, je nach Unfallgefährdung und Erfordernis, z. B. Augen-Sofortspülung, aluderm®-Verbandstoffe, aluderm®-aluplast-Pflasterwundverbände, Kühlspray, Desinfektion, Replantatbeutel, Spezialverbände, Instrumente usw. Der mobile Erste-Hilfe-Koffer für den Einsatz im Bereich Großhandel und Lager wurde aus robustem ABS-Kunststoff gefertigt und ist mit einer verstellbaren Inneneinteilung sowie transparenten Abdeckplatten ausgestattet. Die Lieferung erfolgt inklusive einer praktischen Wandhalterung. Behälter MT-CD, 400 x 300 x 150 mm, Motiv und Beschriftung im Siebdruck, Erste-Hilfe-Farbpiktogramme236,81 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
GRAMM medical Verbandkoffer Special Großhandel & Lagerei (418.035.00315)Eigenschaften • Verbandkoffer + SPECIAL Großhandel &,; ausgestattet nach DIN 13 157 zzgl. branchentypischer Spezialfüllung, inkl. Halterung \n• Erste-Hilfe-Koffer aus Kunststoff (ABS) \n• schlag- und bruchfest \n• mobil und stationär einsetzbar \n• mit Wandhalterung \n• Inneneinteilung verstellbar \n• Gummidichtung \n• verplombbar \n• Inhalt nach DIN 13 157 \n• SPECIAL Großhandel & Lagerei \n• Farbe: orange \n• Maße: 330 x 420 x 150 mm Anwendung • Großhandelsunternehmen \n• Speditionen \n• Lagerhäusern \n• Transportbetrieben Lieferumfang • 1 Verbandtuch, DIN 13 152-A, 60 x 80 cm * \n• 4 Einmalhandschuhe, Vinyl \n• 2 Dreiecktücher, DIN 13 168, weiß, \n• 3 Verbandpäckchen, DIN 13 151-M * \n• 1 Verbandpäckchen, DIN 13 151-G * \n• 1 Verbandpäckchen, DIN 13 151-K * \n• 2 Fixierbinden, DIN 61 634, 6 cm x 4 m \n• 2 Fixierbinden, DIN 61 634, 8 cm x 4 m \n• 2 Augenkompressen, oval, 50 x 70 mm * \n• 1 Schere, DIN 58 279-B190 kniegebogen \n• 1 Rettungsdecke 210 x 160 cm, gold/silber \n• 1 Heftpflaster, DIN 13 019, 2,5 cm x 5 m \n• 8 Wundschnellverbände, DIN 13 019, 10 cm x 6 cm \n• 5 Vliestücher \n• 6 Kompressen Pack a´2 Stück * \n• 2 Folienbeutel, wiederverschließbar \n• 4 Fingerverbände 12 x 2 cm \n• 4 Fingerkuppenverbände 4 x 7 cm \n• 4 Pflaster-Strips 19 x 72 mm \n• 8 Pflaster-Strips 25 x 72 mm \n• 1 Kälte-Sofortkompresse, selbstaktivierbar \n• 1 Anleitung zur Ersten Hilfe \n• 1 Inhaltsverzeichnis DIN 13 157 \n• Augenspülflasche, Lederfederlinge, Kälte-Sofortkompressen, Pinzette, Netzverbände, Beatmungsmaske, Feuchtes Reinigungstuch, Artenrienabbinder Blasenpflaster,. Weitere Informationen entnehmen Sie bitte dem Leitfaden für Erste Hilfe Ausstattungen (418.035.00315)112,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.